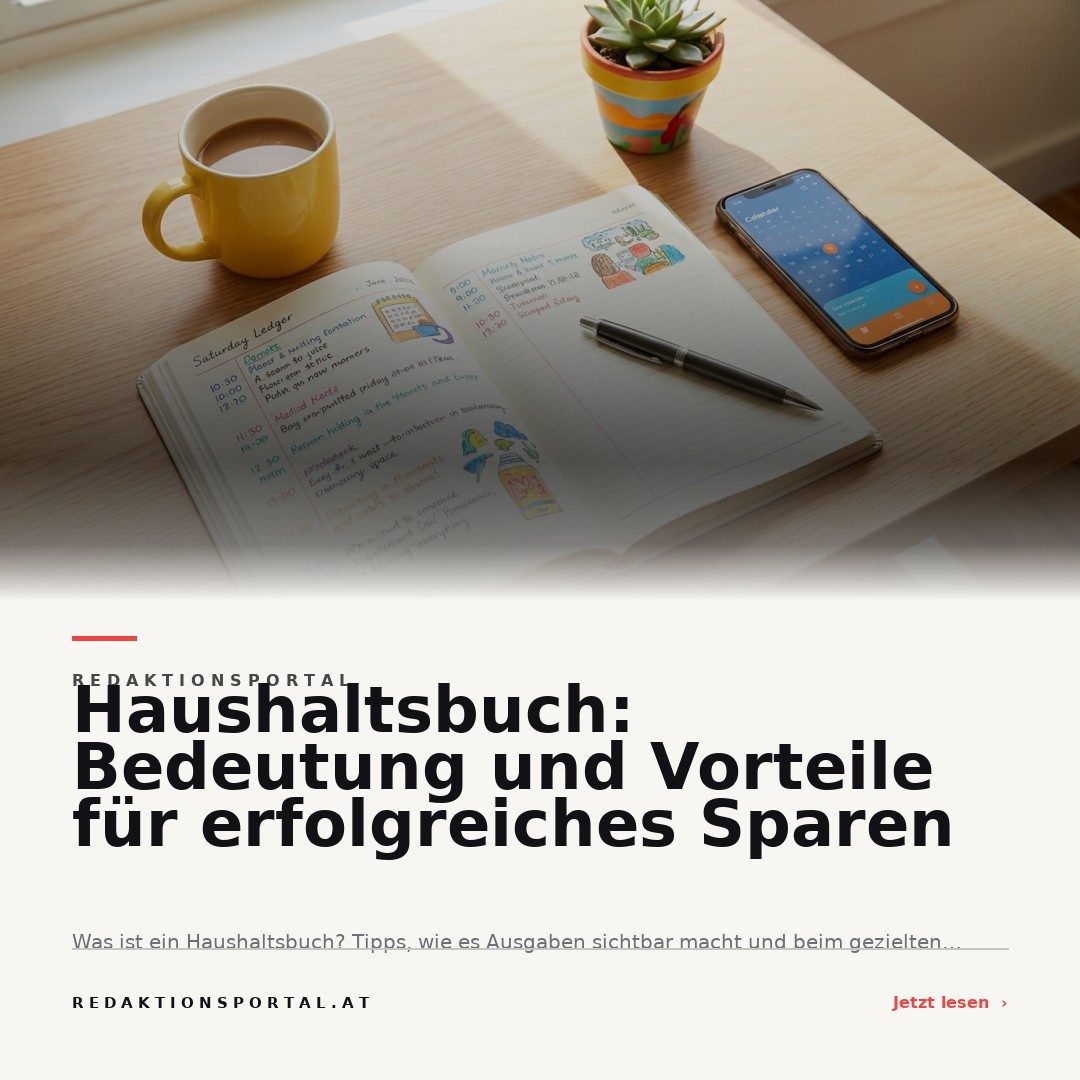
Ein Haushaltsbuch ist nicht nur das klassische Instrument zur Übersicht über private Finanzen, sondern in Österreich ebenso eine anerkannte Methode, Sparpotenziale sichtbar zu machen und ein nachhaltiges Budget zu erstellen. Es schafft Transparenz, deckt versteckte Kosten auf und hilft, ein realistisches Finanzziel zu erreichen. Gerade in einer Zeit wachsender Ausgaben und vielfältiger Zahlungsarten zahlt sich dieser Überblick besonders aus.
- Ein Haushaltsbuch gibt den besten Überblick über Einnahmen und Ausgaben.
- Regelmäßige Einträge decken unnötige Kosten und Sparpotenzial sichtbar auf.
- Ob Papier, Tabelle oder App – die Methode lässt sich individuell anpassen.
Was bedeutet Haushaltsbuch konkret?
Ein Haushaltsbuch ist ein systematisches Hilfsmittel zur Erfassung aller Einnahmen und Ausgaben über einen bestimmten Zeitraum. Es dient dazu, die eigenen finanziellen Mittel besser zu steuern, denn nur wer weiß, wohin das Geld tatsächlich fließt, kann gezielt sparen und sein Budget anpassen. Dabei ist ein Haushaltsbuch keine Luxus- oder Notfallmaßnahme, sondern eine Grundvoraussetzung für eine bewusste und nachhaltige Finanzplanung – sowohl im privaten als auch im unternehmerischen Kontext. Insbesondere für kleine und mittlere Unternehmen in Österreich empfiehlt es sich, ein Haushaltsbuch zu nutzen, um Wirtschaftlichkeit und finanzielle Handlungsspielräume bei Medienarbeit und anderen laufenden Vorhaben zu sichern[3].
Welche Vorteile bringt ein Haushaltsbuch beim Sparen?
Fest steht: Wer seine Einnahmen und Ausgaben konsequent dokumentiert, erkennt schnell, wo Geld eingespart werden kann. Ein Haushaltsbuch hilft, versteckte oder vergessene Kosten sichtbar zu machen und gibt damit die Grundlage für jede effiziente Budgetplanung in der Hand. Durch die regelmäßige Analyse der Eintragungen lassen sich auch Ausgabemuster erkennen, die bislang unbemerkt das monatliche Konto belasten. Dadurch kann man gezielt Ausgaben reduzieren, unnötige Verträge kündigen und bewusst Prioritäten bei allen laufenden Zahlungen setzen. Darüber hinaus unterstützt das Haushaltsbuch realistische Sparziele, denn statt vager Hoffnung arbeiten Nutzer konkret mit Beträgen, die tatsächlich zur Verfügung stehen[3].
Typische Probleme bei der Haushaltsbuchführung
Eines der größten Hindernisse für den Erfolg eines Haushaltsbuchs ist die fehlende Konsequenz. Wer nicht alle Ausgaben – auch kleine Barzahlungen – notiert oder Buchungen nachlässig vergisst, bekommt ein verzerrtes Bild seiner Finanzen. Disziplin und Ehrlichkeit sind hier gefragt: Nur vollständige Aufzeichnungen führen zu validen Erkenntnissen und wirksamen Anpassungen, wie etwa dem gezielten Kürzen von überflüssigen Posten. Besonders schwierig wird es für Menschen mit unregelmäßigen Einnahmen oder Ausgaben, da hier Rücklagen und Durchschnittswerte einzuplanen sind.
Welche Einnahmen und Ausgaben gehören ins Haushaltsbuch?
Im Fokus steht die Differenzierung zwischen festen Einnahmen, wie Gehalt, Pensionen oder Sozialleistungen, und variablen Einnahmen, etwa Boni oder einmaligen Gutschriften. Auf der Ausgabenseite unterscheidet man zwischen Fixkosten – Miete, Strom, Versicherungen – und variablen Ausgaben wie Einkäufe, Freizeit, Mobilität und spontane Anschaffungen. Wichtig ist, auch jährliche oder selten anfallende Zahlungen Monat für Monat anteilig vorzumerken, damit zum Beispiel Versicherungsprämien, Reparaturen oder Weihnachtsgeschenke sich nicht überraschend auf das Budget auswirken. Notwendig ist daher, jede Ausgabe zeitnah und möglichst detailgenau zu erfassen.
Haushaltsbuch führen – Schritt für Schritt
Der Start ins Haushaltsbuch gelingt am leichtesten mit einem einfachen System: Zunächst werden sämtliche Einnahmen und Ausgaben über einen Monat hinweg notiert. Am Monatsende wird Bilanz gezogen – wie hoch sind die fixen Kosten, welche Ausgaben traten unerwartet auf? Im nächsten Schritt werden regelmäßige Posten hervorgehoben und seltene Kosten für den Rest des Jahres kalkuliert. Daraus lässt sich ablesen, wo das Sparpotenzial am größten ist. Wer bereits mehrere Monate dokumentiert, kann Durchschnittswerte für wiederkehrende Kosten und persönliche Schwerpunkte, wie Hobbys oder Medienabos, berechnen. So entsteht Schritt für Schritt ein passgenaues Monatsbudget.
Papier, Tabelle oder App: Welche Methode passt?
Die Wahl des richtigen Mediums hängt individuell von den eigenen Vorlieben und der Komplexität der Finanzen ab. Ein klassisches Notizbuch bietet maximale Kontrolle, Excel-Tabellen erleichtern die Auswertung und helfen beim Vergleich von Monaten. Digitale Haushaltsbuch-Apps bieten in Österreich zahlreiche Anpassungsmöglichkeiten und teils automatische Bankanbindung. Sie sparen Zeit und ersparen das händische Rechnen, werfen aber Datenschutzfragen auf: Finanzdaten sollten bei vertrauenswürdigen Anbietern gespeichert werden. Kostenlose Vorlagen sind etwa von der Arbeiterkammer (AK) oder der Oesterreichischen Nationalbank (OeNB) online verfügbar. Wer Wert auf Privatsphäre legt, verzichtet auf Cloud-Lösungen und bleibt beim papier- oder dateibasierten System.
So wird aus der Übersicht ein realistisches Sparbudget
Die strukturierte Übersicht über alle Zahlungsströme ist das Fundament für eine wirksame Sparstrategie. Wer über Monate hinweg konsequent dokumentiert, erkennt, welche Ausgabekategorien unnötig belasten und wo sich durch kleine Anpassungen – etwa kürzere Medienabos oder andere Einkaufsmuster – bereits erhebliche Summen einsparen lassen. Daraus leitet sich ein monatliches, realistisch erreichbares Sparziel ab. Zum verantwortungsvollen Haushalten gehört außerdem, Rücklagen für unerwartete Ausgaben (Notgroschen) zu erwägen: In Österreich empfiehlt etwa die AK, regelmäßige und laufende Kosten klar zu trennen und liquide Reserven für Notfälle einzuplanen. Die Höhe solcher Rücklagen muss individuell bestimmt werden und richtet sich nach Lebensstil und persönlichen Risiken.
Aktuelle Entwicklungen rund um das Thema Haushaltsbuch
Immer mehr Menschen in Österreich entdecken digitale Hilfsmittel fürs Haushaltsbuch, um mit steigenden Lebenshaltungskosten Schritt zu halten. Gleichzeitig raten Beratungsstellen, bei Apps stets auf Datensicherheit und Transparenz zu achten. Auch Unternehmen setzen zunehmend auf systematische Ausgabenerfassung, um Marketingbudgets gezielt zu steuern und ihre finanzielle Stabilität für Medien- sowie Pressearbeit zu sichern[3]. Gerade angesichts wirtschaftlicher Unsicherheiten gewinnt das Haushaltsbuch damit an Bedeutung als Garant für nachhaltige Finanzplanung im Alltag und bei Projekten.
Österreichische Vorlagen und Beratungsangebote
Wer ein Haushaltsbuch in Österreich führen möchte, findet bei der Arbeiterkammer, der Oesterreichischen Nationalbank oder der Schuldnerberatung kostenlose Vorlagen und Beratungsangebote. Beispiele für digitale Haushaltsbücher bieten die Plattformen Finanznavi und Sparkassengruppe Österreich. Sie enthalten oft hilfreiche Kategorien, automatische Auswertungen und Tipps zur Optimierung der persönlichen Budgets. Wichtig: Gerade bei der digitalen Variante das Kleingedruckte zum Datenschutz prüfen und gleiche Sorgfalt wie beim klassischen Papierbuch walten lassen.
Ein Haushaltsbuch ist damit weit mehr als eine private Übung: Es etabliert finanzielle Planungssicherheit, verschafft Überblick und hilft, Sparziele auch im herausfordernden Alltag nachhaltig zu erreichen.
Quellen
[3] Mit konsequentem Haushaltsbuch zum Sparziel (Sparprofi.at, 2023-10-17)