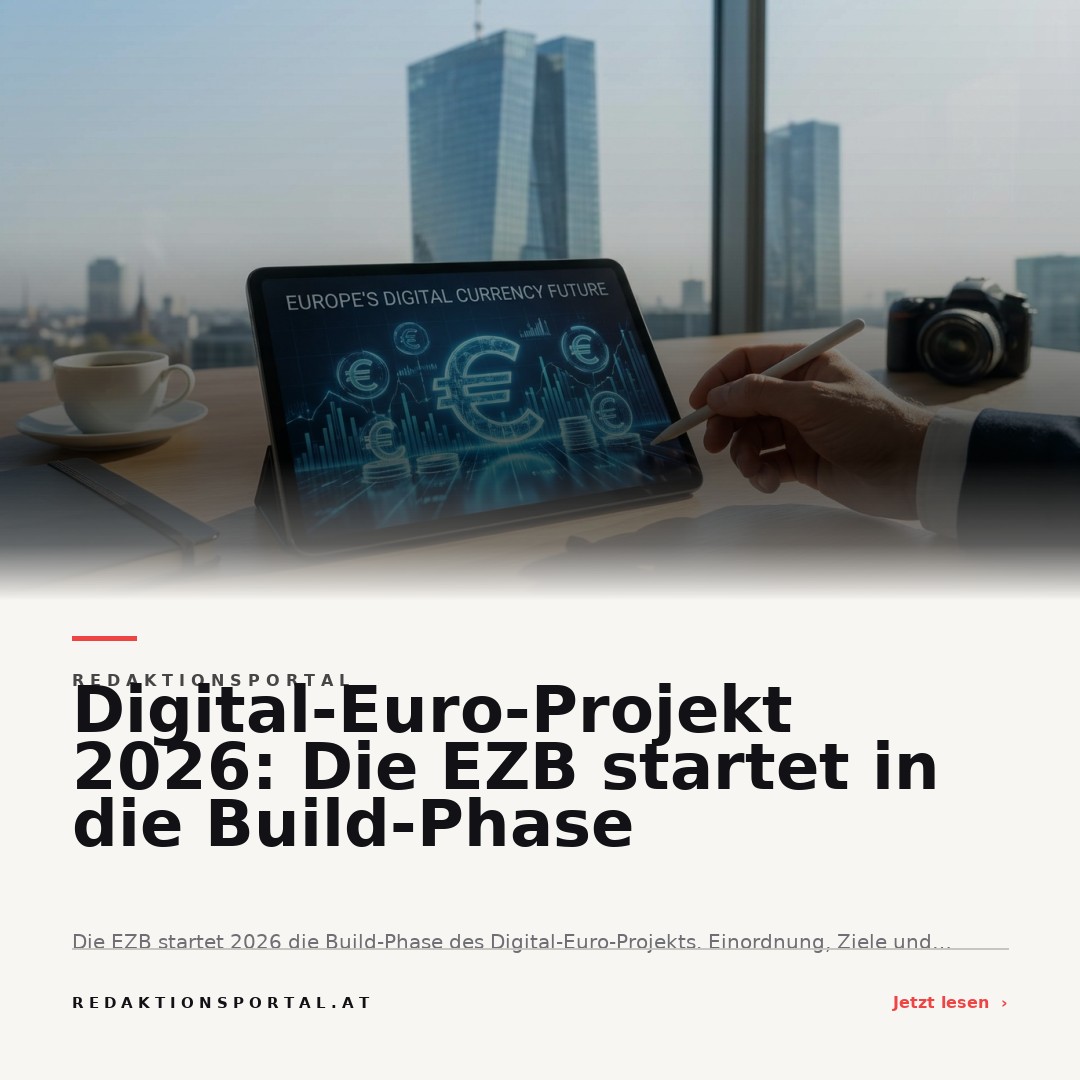
Im September 2026 markiert das Digital-Euro-Projekt einen entscheidenden Wendepunkt: Die Europäische Zentralbank (EZB) startet die sogenannte Build-Phase. Mit dieser Phase beginnt der Aufbau der technischen und regulatorischen Grundlagen für den digitalen Euro, der ab 2029 frühestens in der Eurozone eingeführt werden könnte – vorausgesetzt, das EU-Gesetzgebungsverfahren schreitet wie geplant voran. Für Unternehmen in Österreich, insbesondere im Mittelstand, wirft der Digital-Euro nicht nur Fragen auf, sondern eröffnet auch Möglichkeiten für Innovation im Zahlungsverkehr, digitale Geschäftsmodelle und eine Modernisierung der Finanzkommunikation.
- Die Build-Phase legt die technischen und rechtlichen Grundlagen für die künftige digitale Zentralbankwährung.
- Ein Pilotprojekt startet 2027, an dem auch österreichische Unternehmen und Zahlungsdienstleister beteiligt sein könnten.
- Datenschutz, Interoperabilität und Gesetzgebung sind zentrale Herausforderungen der kommenden Jahre.
Was ist der digitale Euro und was unterscheidet ihn von bisherigen Zahlungsmitteln?
Der digitale Euro ist eine von der Europäischen Zentralbank geplante digitale Zentralbankwährung (Central Bank Digital Currency, CBDC) für die Eurozone. Anders als Bargeld und klassische Überweisungen basiert der digitale Euro auf elektronischen Buchungen, die direkt bei der Notenbank verwaltet werden. Das Ziel ist, neben dem bestehenden Bargeld ein digitales Zahlungsmittel zu schaffen, das europäische Souveränität im Zahlungsverkehr garantiert und gegenüber rein privaten Zahlungsdiensten konkurrenzfähig ist. Wichtig: Der digitale Euro ist keine Kryptowährung wie Bitcoin, sondern wird von der EZB zentral gesteuert und reguliert[1].
Wie ist der aktuelle Stand des Digital-Euro-Projekts?
Nach einer vorbereitenden Phase von November 2023 bis Oktober 2025 hat die EZB im Herbst 2025 entschieden, das Projekt in die sogenannte Build-Phase zu überführen. In dieser Phase werden zentrale technische Komponenten entwickelt: Der Fokus liegt auf einer sicheren, leistungsfähigen Infrastruktur, der Einbindung von Marktteilnehmern und der Ausarbeitung des rechtlichen Rahmens[1][3]. Ein wichtiger Meilenstein wurde im Juli 2026 mit der Veröffentlichung der Regelwerks-Version 0.91 erreicht, die auf Konsultationen mit Unternehmen und Zahlungsdienstleistern aus dem Jahr 2025 aufbaut[5].
Welche Rolle spielt Österreich in der Build-Phase?
Österreich ist als Teil der Eurozone direkt vom Fortschritt des Digital-Euro-Projekts betroffen. Unternehmen, Banken und Zahlungsdienstleister aus Österreich nehmen an europäischen Konsultationen teil und bereiten sich darauf vor, in Pilotprojekte und spätere Rollouts einbezogen zu werden. Der Pilotbetrieb, der ab Mitte 2027 starten soll, könnte auch österreichische Payment Service Provider (PSP) involvieren, so wie bereits Banken in Zypern ausgewählt wurden[6]. Für KMU und Zahlungsanbieter in Österreich ist insbesondere die Kompatibilität mit bestehenden digitalen Lösungen und Tools ein Thema, das strategische Bedeutung gewinnt. Weitere Anknüpfungspunkte bieten sich etwa bei der Integration von digitalen Abrechnungslösungen, etwa für Handwerksbetriebe oder Dienstleister.
Wie funktioniert die technische Infrastruktur des digitalen Euro?
Zentrale Grundlage bildet das System "Pontes", das als Distributed-Ledger-Technology (DLT) Lösung des Eurosystems entwickelt wurde und ab dem dritten Quartal 2026 live geht. Ziel ist die sichere, schnelle Abwicklung von Transaktionen in Zentralbankgeld – auch für DLT-basierte Geschäftsmodelle wie Smart Contracts oder maschinelle Zahlungen[2]. Im Unterschied zu bestehenden elektronischen Zahlungen wird der digitale Euro direkt bei der Zentralbank gehalten, was theoretisch das Liquiditätsrisiko minimiert und neue Wege für programmierbare Finanztransaktionen eröffnet. Gleichzeitig ist geplant, den Digital-Euro mit bestehenden Zahlsystemen interoperabel zu gestalten, also Kompatibilität mit aktuellen Zahlungslösungen zu ermöglichen.
Was sind typische Probleme und Herausforderungen im Projektverlauf?
Typische Probleme beim Aufbau des digitalen Euro sind die enge Abstimmung zwischen EU-Organen, Zentralbanken, Unternehmen und Zahlungsdienstleistern. Die gesetzliche Grundlage muss bis Ende 2026 stehen – Verzögerungen im EU-Legislativprozess könnten den Zeitplan gefährden[1]. Besonders komplex sind auch die Anforderungen an Datensicherheit, Barrierefreiheit und Offline-Fähigkeit. Der digitale Euro muss für alle Nutzergruppen zugänglich und nutzbar sein, ohne die Privatsphäre zu gefährden oder Insellösungen zu schaffen[2]. Darüber hinaus besteht die Herausforderung, europäische Vorgaben mit lokalen Gegebenheiten in Ländern wie Österreich zu harmonisieren – hier sind intensive Abstimmungen notwendig, damit fragmentierte Einzelmärkte vermieden werden.
Aktuelle Entwicklungen und der Blick auf die kommenden Jahre
Im Jahr 2026 steht vor allem die technische und rechtliche Standardisierung im Vordergrund: Der veröffentlichte Regelwerksentwurf 0.91 markiert einen zentralen Schritt, da Unternehmen nun konkretere Planungssicherheit gewinnen und ihre Zahlungssysteme entsprechend vorbereiten können[5]. Die Auswahl von Banken und Zahlungsdienstleistern für das ab Mitte 2027 geplante Pilotprojekt signalisiert zudem einen Übergang von der Theorie zur konkreten Anwendung: Nun werden technische und operationelle Details im realen Umfeld getestet, wobei auch Marktteilnehmer aus Österreich teilnehmen könnten[6]. Sollte die EU-Gesetzgebung wie geplant 2026 verabschiedet werden, könnte der digitale Euro frühestens 2029 zur Verfügung stehen – dies bleibt aber abhängig vom politischen Entscheidungsprozess[1].
Was bedeuten die Fortschritte für Unternehmen in Österreich?
Unternehmen, Banken und Zahlungsdienstleister in Österreich profitieren langfristig von mehr Flexibilität, Innovation und möglichen Effizienzvorteilen. Gleichzeitig ist jetzt die Zeit, interne Prozesse und IT-Landschaft zu prüfen und vorzubereiten, um beim Start des Pilotprojekts wettbewerbsfähig zu sein. Für Unternehmen, die schon heute erfolgreich auf digitale Finanzlösungen setzen, informieren beispielsweise KMU-Initiativen und digitale Anbieter über Chancen und Herausforderungen der Integration neuer Zahlungsmethoden. Darüber hinaus lohnt es, Entwicklungen bei digitalen Tools für Zeitmanagement und Unternehmensfinanzen im Blick zu behalten, da sie künftig mit dem digitalen Euro verknüpft sein könnten (Weitere Infos zu digitalen Finanz-Tools).
Welche Auswirkungen hat der digitale Euro auf Kommunikation und Transparenz?
Für Kommunikationsverantwortliche und Marketingabteilungen eröffnet der digitale Euro die Chance auf klare, nachvollziehbare Transaktionen – etwa durch nachvollziehbares Reporting und eine einheitliche Datenbasis für interne wie externe Berichte. Gerade gegenüber Stakeholdern und Aufsichtsbehörden können Unternehmen mit transparenten, digital nachvollziehbaren Zahlungsströmen punkten. Für die Pressearbeit ist insbesondere relevant, wie der digitale Euro kommuniziert und in die Digitalisierungsoffensive österreichischer Unternehmen eingebettet wird.
Wie können sich Unternehmen jetzt vorbereiten?
Es empfiehlt sich, die offiziellen Publikationen der EZB und europäische Initiativen zur Standardisierung laufend im Auge zu behalten. Unternehmen sollten bereits jetzt mit IT-Dienstleistern und Banken Kontakt aufnehmen, um technische und regulatorische Lücken zu identifizieren. Frühzeitige Information und Kommunikation im eigenen Unternehmen sorgen für Akzeptanz und Sicherheit beim Umstieg auf digitale Zahlungsmittel. Zudem ist es ratsam, interne Prozesse so zu gestalten, dass sie für kommende Pilotprojekte skalierbar sind, ohne dabei Datensicherheit und Interoperabilität aus den Augen zu verlieren.
Fazit und Ausblick
Mit dem Wechsel in die Build-Phase des Digital-Euro-Projekts 2026 betritt Europas Zahlungsverkehr eine neue Ära: Unternehmen können sich auf tiefgreifende Innovationen freuen, stehen jedoch vor der Aufgabe, regulatorische und technische Rahmenbedingungen zeitnah zu erfüllen. Wie schnell und reibungslos die Umsetzung gelingt, hängt maßgeblich von der Zusammenarbeit zwischen EZB, Unternehmen und Gesetzgeber ab. Unternehmen in Österreich bieten sich Chancen für effizienzgetriebene Modernisierungen – gleichzeitig gilt es, technische und rechtliche Herausforderungen frühzeitig zu antizipieren. Wer jetzt aktiv wird und sich informiert, sichert sich einen Startvorteil, wenn der digitale Euro Realität wird.
Quellen
[1] Progress on the digital euro (European Central Bank, o.J.)
[2] The digital euro: preparing for a potential launch (European Central Bank, 24.03.2026)
[3] Eurosystem goes to next phase of digital euro project (European Central Bank, 30.10.2025)
[4] Digital euro pilot (German) (European Central Bank, o.J.)
[5] New draft of digital euro rulebook published (European Central Bank, o.J.)
[6] Central Bank of Cyprus announcement (Central Bank of Cyprus, 14.07.2026)